Ubezpieczenie OC samochodu: kiedy obowiązkowe, jak wypowiedzieć i ile wynosi kara UFG w 2026
OC komunikacyjne w pigułce: obowiązek, automatyczne odnowienie, wypowiedzenie przy zakupie auta i kary za brak polisy w 2026 roku.
Ubezpieczenie odpowiedzialności cywilnej (OC) posiadacza pojazdu jest obowiązkowe dla każdego zarejestrowanego samochodu – także takiego, który stoi w garażu i nie jeździ.
Kiedy masz obowiązek OC
Obowiązek powstaje najpóźniej w dniu rejestracji pojazdu i trwa do jego wyrejestrowania. Nie ma znaczenia, czy auto jest używane. Ubezpieczenie zawiera się zwykle na 12 miesięcy.
Automatyczne przedłużenie
Jeśli to Ty zawarłeś umowę i nie wypowiesz jej najpóźniej w ostatnim dniu okresu ubezpieczenia, polisa odnawia się automatycznie na kolejne 12 miesięcy u tego samego ubezpieczyciela. Chcesz zmienić towarzystwo – złóż wypowiedzenie przed końcem okresu.
OC po zakupie używanego auta
Przy zakupie samochodu polisa sprzedającego przechodzi na kupującego. Możesz ją wypowiedzieć w dowolnym momencie jej trwania (wtedy ochrona kończy się z dniem wskazanym w wypowiedzeniu, ale nie wcześniej niż z dniem doręczenia) albo zostawić do końca okresu – nie odnowi się wtedy automatycznie. Sprzedający powinien w ciągu 30 dni powiadomić ubezpieczyciela o sprzedaży.
Kara za brak OC
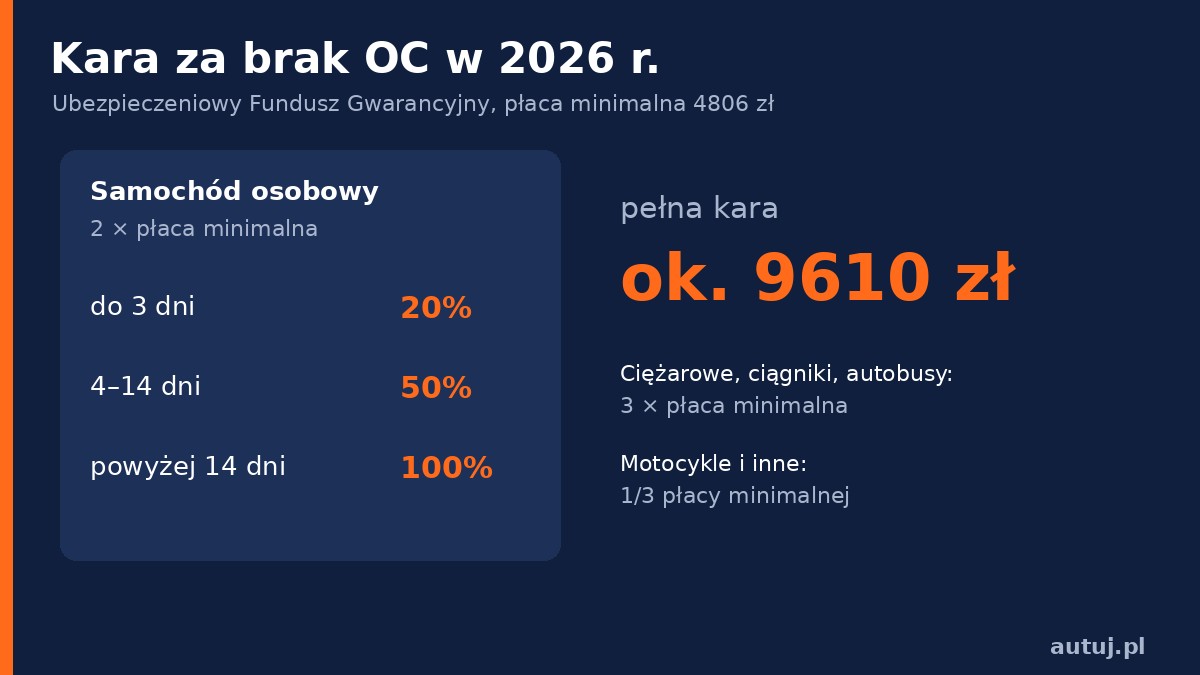
Brak ważnej polisy wykrywa Ubezpieczeniowy Fundusz Gwarancyjny (UFG), porównując dane z CEPiK. Opłata karna zależy od płacy minimalnej obowiązującej w roku stwierdzenia braku (w 2026 r. 4806 zł) i od liczby dni bez ochrony:
- samochód osobowy: 2 × płaca minimalna,
- samochód ciężarowy, ciągnik samochodowy, autobus: 3 × płaca minimalna,
- pozostałe pojazdy (np. motocykl, motorower): 1/3 płacy minimalnej.
Przy przerwie do 3 dni płacisz 20% kwoty, przy 4–14 dniach – 50%, powyżej 14 dni – 100%. Kwotę zaokrągla się do pełnych 10 zł. Dla auta osobowego w 2026 r. pełna kara to ok. 9610 zł. Szybko policzysz ją w kalkulatorze kary za brak OC.
Gdy kierowca bez OC spowoduje szkodę, UFG wypłaca odszkodowanie poszkodowanym, a następnie dochodzi zwrotu tych pieniędzy od sprawcy – kwoty mogą sięgać setek tysięcy złotych.
Jak płacić mniej
- Porównuj oferty kilku ubezpieczycieli przed końcem okresu – stawki dla tego samego kierowcy potrafią się znacznie różnić.
- Dbaj o historię bezszkodową – zniżki zależą od przebiegu ubezpieczenia.
- Sprawdź, czy wpisanie młodego współwłaściciela nie podnosi składki.
- Pakiety z AC czy assistance porównuj osobno – OC jest standardowe, zakres dodatków nie.
Stan prawny: październik 2026 r. Źródła: ustawa o ubezpieczeniach obowiązkowych, UFG i Polskie Biuro Ubezpieczycieli Komunikacyjnych.