Chińskie auto a polisa OC i AC. Ubezpieczyciele nie wykluczają marek, ale naprawy trwają dłużej
Polscy ubezpieczyciele, m.in. PZU, Warta, Allianz, Uniqa, Compensa i Link4, deklarują, że nie ograniczają ochrony chińskich samochodów z powodu kraju pochodzenia. Dane PZU za 2025 r. pokazują jednak, że auto zastępcze po szkodzie potrzebne jest średnio o ok. 56 proc. dłużej.
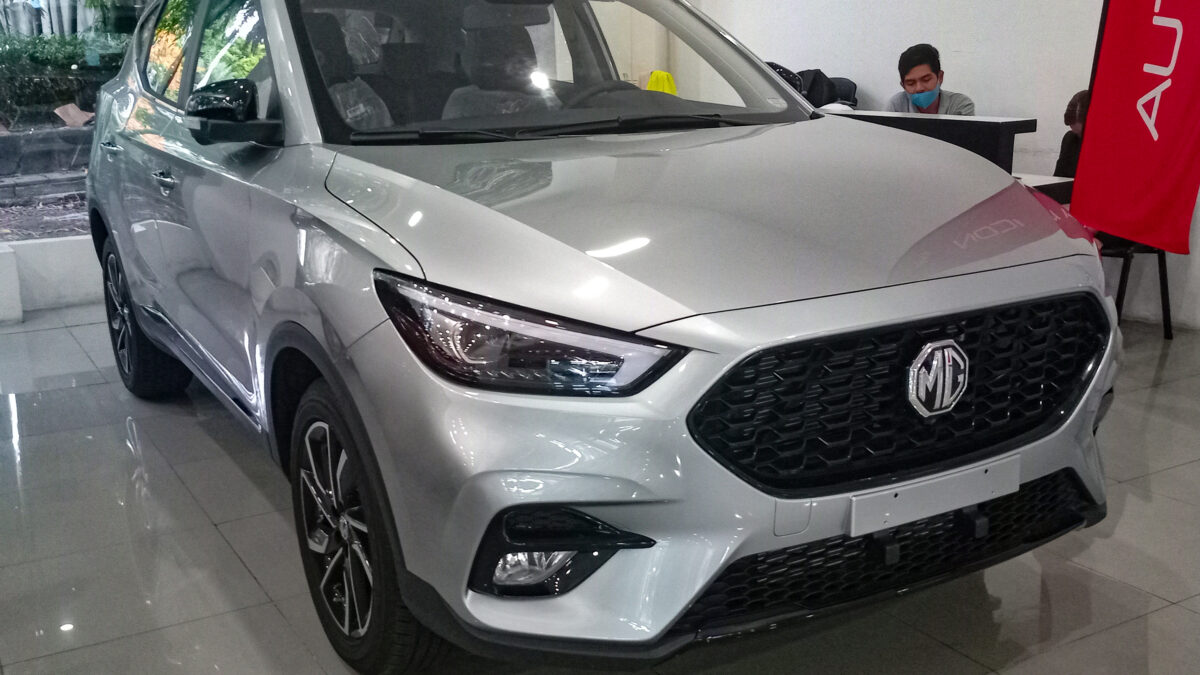
Samochodów chińskich marek przybywa na polskich drogach bardzo szybko, więc kierowcy coraz częściej pytają, czy nie będą mieli kłopotu z ubezpieczeniem. Docierające z Holandii i Wielkiej Brytanii informacje o ograniczeniach dla niektórych marek nie mają jednak przełożenia na nasz rynek. Jak ustalił portal Samar, największe towarzystwa działające w Polsce nie odmawiają ochrony tylko dlatego, że auto pochodzi z Chin.
OC i AC na standardowych zasadach
Przedstawiciele PZU, Link4, Allianz Polska, Warty, Compensy i Uniqa zgodnie deklarują, że nie stosują generalnych wyłączeń dla chińskich marek. Składka zależy od konkretnego samochodu, sposobu jego użytkowania, profilu kierowcy i historii szkód – tak jak w przypadku innych aut. W Uniqa warunkiem objęcia pojazdu autocasco jest możliwość ustalenia jego wartości rynkowej w uznanych katalogach branżowych.
Compensa odnotowuje wręcz rosnące zainteresowanie polisami dla takich aut. Według towarzystwa w 2026 roku najwięcej umów zawarto dla samochodów marek BAIC, Jetour, JAC, MG i Bestune, a najszybciej rośnie popyt na ochronę modeli Jetour i JAC.
Szkoda tańsza, ale auto dłużej w warsztacie
Najciekawsze są dane PZU za 2025 rok. Średnia wartość szkody z autocasco dla aut z Chin była o około 11 proc. niższa niż dla porównywalnych samochodów innych marek. Jednocześnie średni okres najmu auta zastępczego wyniósł 19,4 dnia wobec 12,5 dnia dla pozostałych marek, czyli był dłuższy o mniej więcej 56 proc. Przyczyną mogą być dłuższe naprawy i oczekiwanie na części, a dłuższy postój generuje dodatkowe koszty.
Allianz zwraca uwagę na dwa praktyczne problemy: dostępność części oraz brak receptur lakierniczych od producentów, przez co kolor trzeba dobierać z pomocą fotospektrometru. Uniqa w ciągu ostatnich trzech lat obserwowała z kolei braki części modeli w systemach do kosztorysowania i konieczność sprowadzania części z Chin. Jako przykłady trudności towarzystwo wskazało markę Skywell, której wycofanie z rynku komplikowało wycenę aut przy szkodach całkowitych, oraz model Farizon V6E, wprowadzony bez pełnej dokumentacji naprawczej.
Sytuacja się poprawia
Nie wszyscy widzą problem z czasem napraw. Compensa podaje, że obecnie nie obserwuje już dłuższych napraw chińskich samochodów w porównaniu z innymi markami. Warta nie odnotowała z kolei przypadków, w których drobne uszkodzenie chińskiego auta kończyłoby się szkodą całkowitą z powodu drogich części. Rzecznik towarzystwa zaznacza jednak, że liczba aut poszczególnych modeli jest wciąż zbyt mała do pełnych wniosków statystycznych. Allianz dodaje, że rozbudowa sieci serwisowych, często w oparciu o istniejących dealerów, powinna ograniczać kłopoty.
Ubezpieczyciele podkreślają, że do precyzyjnej wyceny ryzyka potrzebują danych o częstotliwości szkód, kosztach napraw, czasie oczekiwania na części i wartości aut na rynku wtórnym. Na korzyść chińskich modeli może działać bogate wyposażenie w systemy wspomagania kierowcy, które zmniejszają ryzyko kolizji.
Co z tego wynika dla kierowcy
Chińska marka nie oznacza automatycznie droższej ani trudniej dostępnej polisy. Przed zakupem warto jednak sprawdzić nie tylko cenę ubezpieczenia, ale też zaplecze serwisowe, dostępność części i to, jak model trzyma wartość. Według Samaru chińskie marki odpowiadają już za ponad 13 proc. rejestracji nowych osobówek w Polsce – aktualne dane znajdziesz w tekście o rejestracjach we wrześniu 2026. Modele i marki opisujemy w encyklopedii, a porady dla kupujących w dziale Poradniki.
Redakcja autuj.pl
Fot. Ethan Llamas / Wikimedia Commons, CC0